制作プレビュー|フォームの入力・確認をお試しいただけます。送信・受付はまだ開始していません。
おかねの逆算ナビ
Wealth Journey Navigators

無料・オンラインのFP相談

教育費と老後資金も考えると、
わが家はいくらまでの
家を買える?

間取り図を広げて話すご夫婦と、そばで見守るお子さま

35年ローン、金利1.5%。
毎月の返済はいくら?

試算条件

  • 年1.5%・全期間固定
  • 35年・元利均等返済
  • ボーナス返済なし
  • 諸費用は含まず

借入額 3,000万円

コンパクトでシンプルな住まい
戸建て
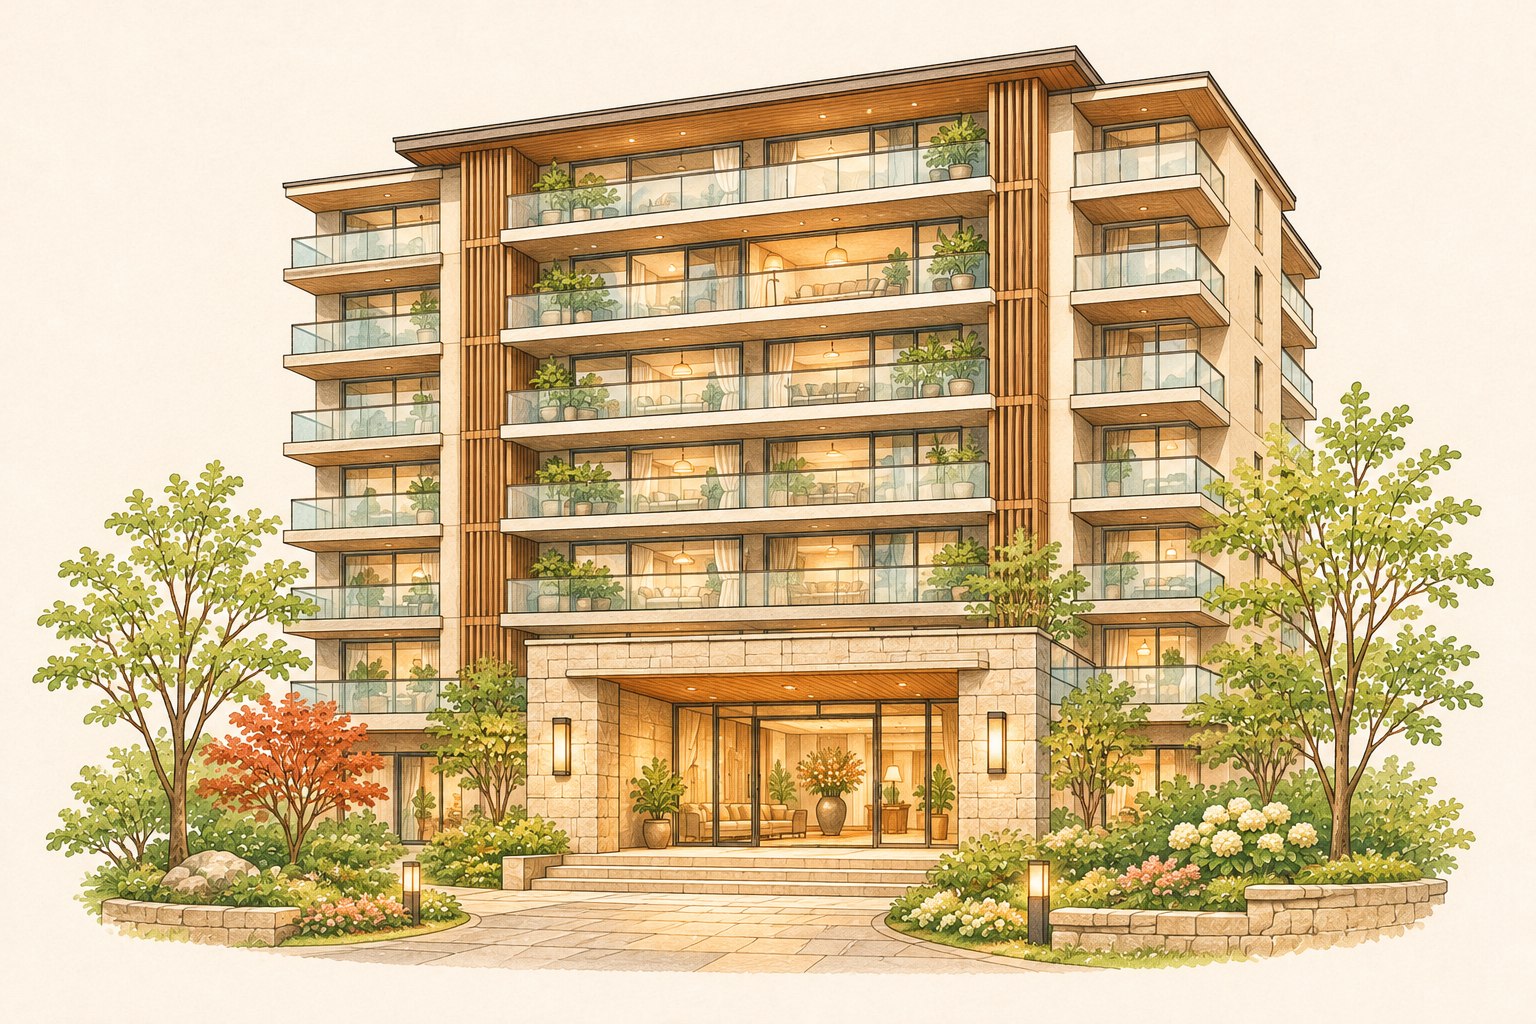
シンプルな低層マンションの住戸イメージ
マンション

毎月の返済額約9.2万円

借入額 5,000万円

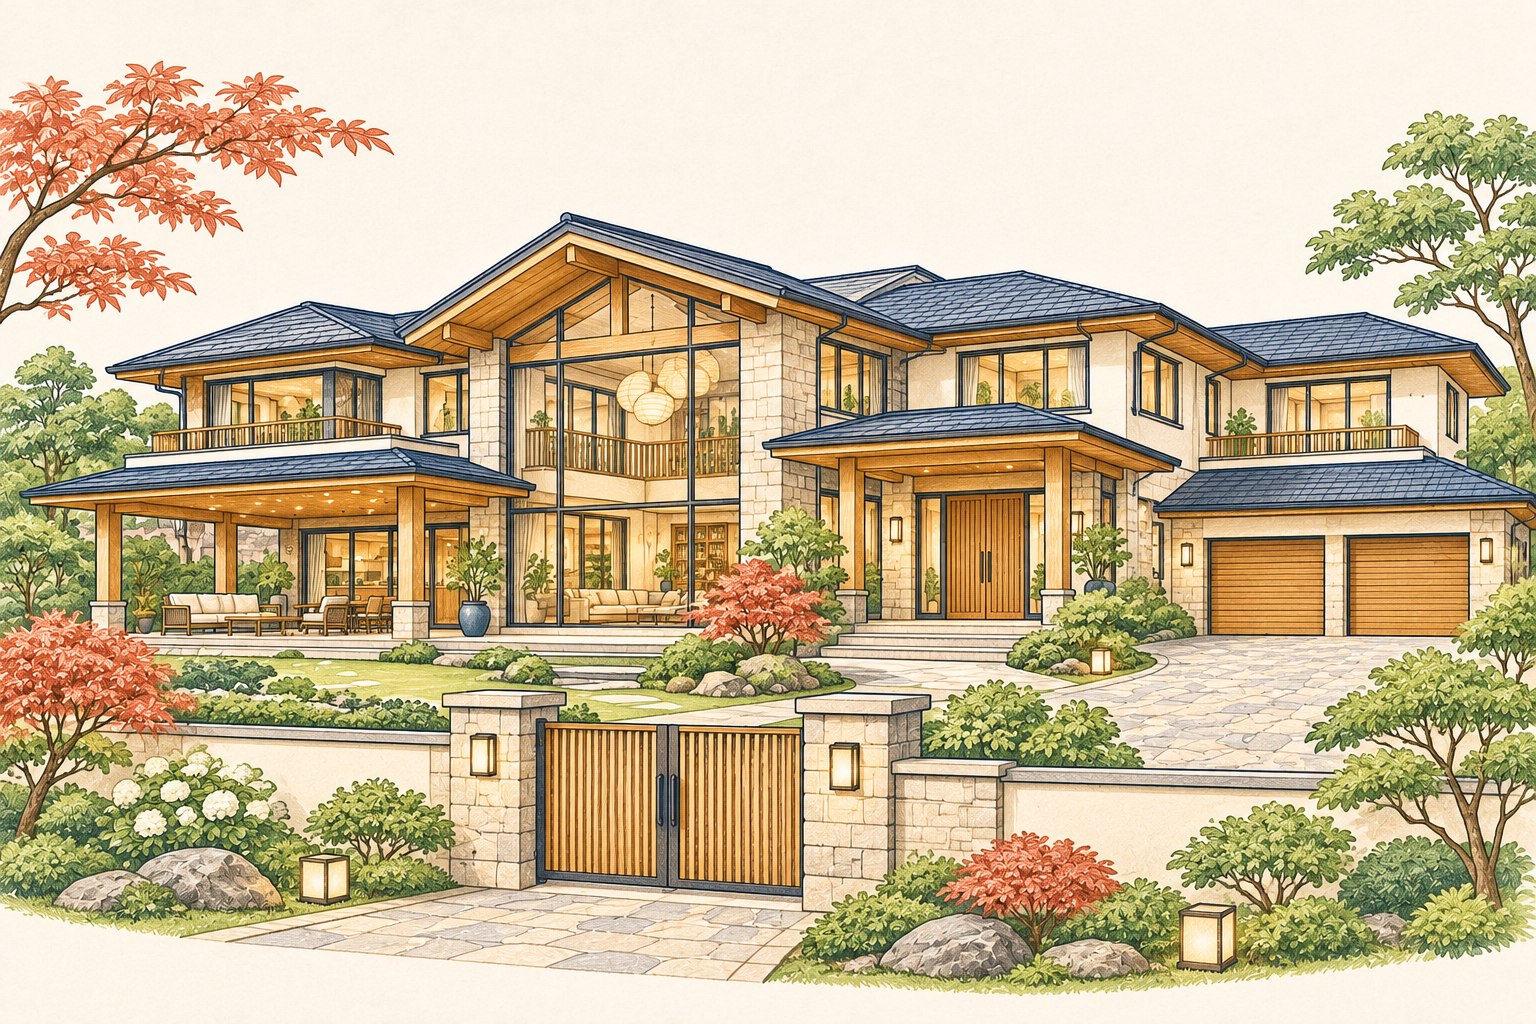
庭とバルコニーのある、ゆとりのある住まい
戸建て
ゆとりのある中層マンションの住戸イメージ
マンション

毎月の返済額約15.3万円

借入額 7,000万円

広い庭とカーポートのある、大きく上質な住まい
戸建て
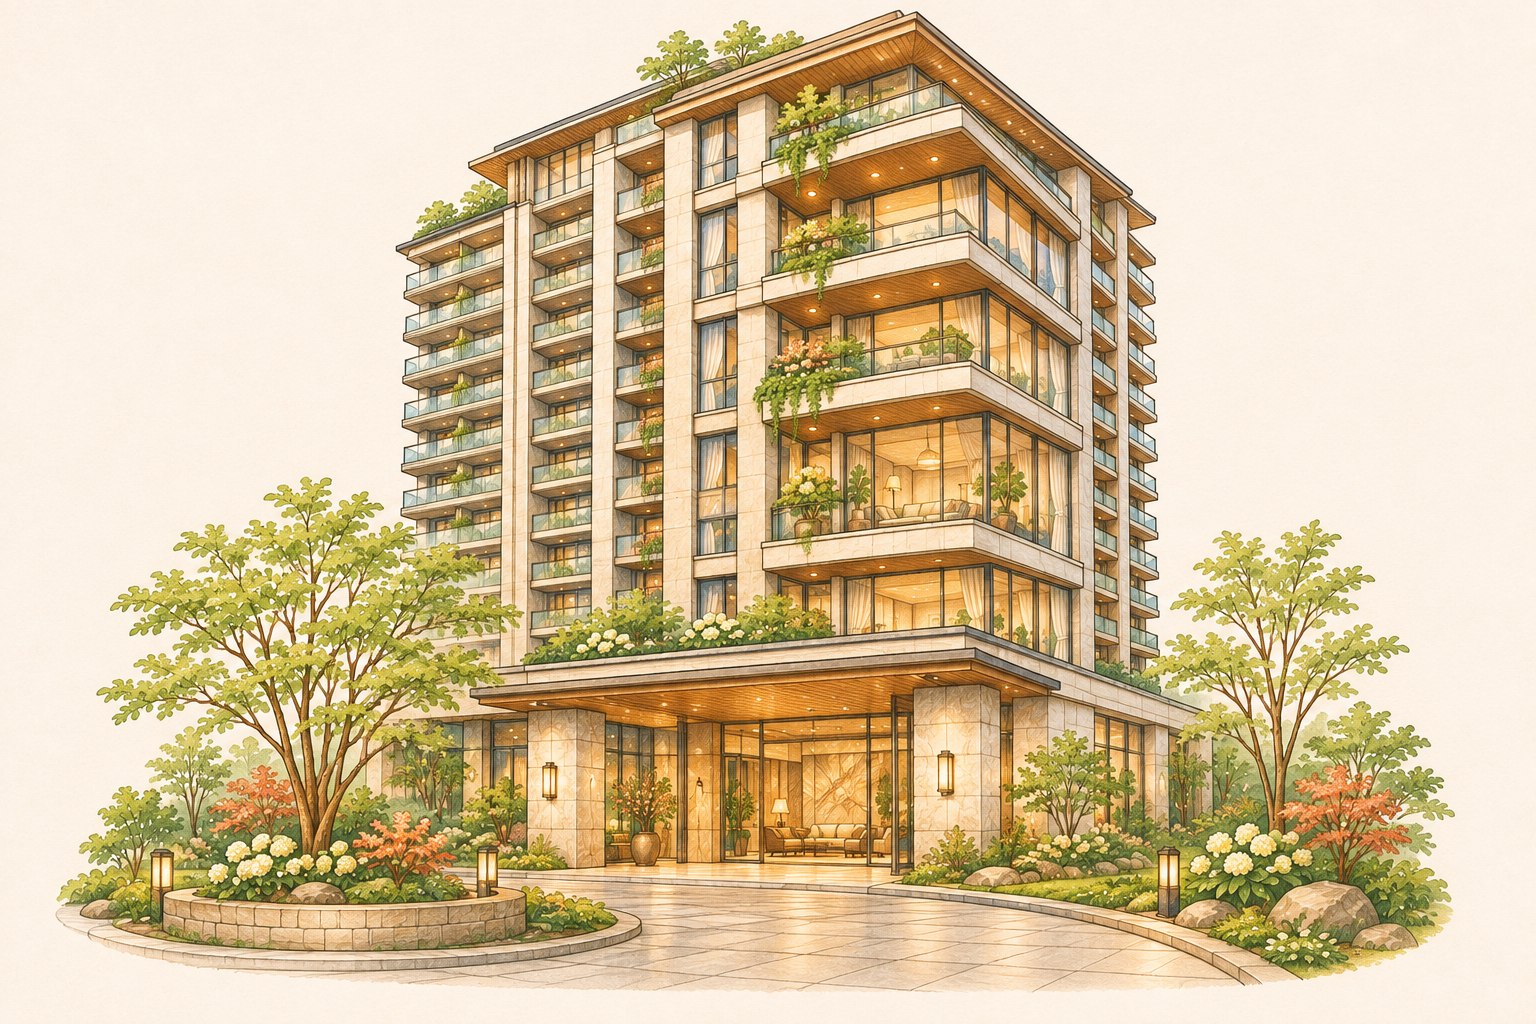
上質なエントランスのあるマンションの住戸イメージ
マンション

毎月の返済額約21.4万円

借入額 1億円

大きな窓とテラス、ガレージを備えた豪華な住まい
戸建て
広い窓と緑豊かな共用庭のある高級マンションの住戸イメージ
マンション

毎月の返済額約30.6万円

戸建て・マンションの住戸のイメージです。建物全体の価格ではありません。実際の住宅価格は地域・広さ・築年数・仕様などによって異なります。

世帯年収の6倍まで?
7倍まで?8倍まで?

同じ世帯年収でも、暮らしのお金の配分で、
住宅費に回せる金額は変わります。
世帯年収は同じ
手作りの食事と家計ノートで、倹約しながら暮らしを楽しむ家族

倹約を楽しむ家計

外食や買い物、旅行などにお金を使って楽しむ家族

交際・娯楽を楽しむ家計

配分は説明用のイメージです。税金・社会保険料を差し引いた後の家計を簡略化しています。実際には教育費・老後資金などの準備も踏まえて試算します。

試算例

5,000万円と6,000万円。
買った後の家計は
どう変わる?

戸建てを購入した場合

5,000万円6,000万円
購入後の金融資産残高預貯金等・住宅の評価額は含みません
5,000万円と6,000万円の住宅を購入した場合の金融資産残高同じ家族構成と共通条件で年ごとに計算。大学在学が重なる夫52歳では5,000万円案が約876万円、6,000万円案が約301万円。退職後の70歳では約2,304万円と約1,067万円。住宅の評価額は含まない。 -50001,0002,0003,0004,000 3850607085万円夫の年齢(歳) 大学期退職後

教育費がかかる年に、貯蓄はいくら残る?

大学進学が重なる時期

夫52歳・子ども21歳と19歳の年末

5,000万円
約876万円
6,000万円
約301万円

退職後も、住宅ローンの返済を続けられる?

退職後

夫70歳の年末・ローン返済中

5,000万円
約2,304万円
6,000万円
約1,067万円

0円を下回る部分は、貯蓄でまかなえない不足額です。

詳しい試算例を見る家族構成・収入・教育方針・退職金などの条件
家族
夫38歳・妻36歳
子ども7歳・5歳
共働き
収入・資産
手取り年収
760万円
購入前の金融資産
1,200万円
住宅ローン
頭金0円・全額借入
年1.5%固定
35年返済
教育
小中高は公立
大学は私立
自宅通学・4年間
退職・年金
夫65歳で夫婦退職
退職金 1,500万円
年金手取り
年330万円
毎月の生活費
基本 28→23.5万円
交際・娯楽 6→4万円
退職前 → 退職後

中古戸建ての購入例。住宅価格以外の家計条件は共通です。

計算の内訳・注意事項を見る
住宅価格で変わる費用
項目5,000万円6,000万円
借入額5,000万円6,000万円
月々の返済約15.3万円約18.4万円
購入時費用339.6万円400.6万円
教育費(子ども1人・年額)
11歳まで35万円
12〜14歳55万円
15〜17歳65万円
18〜21歳170万円
住まいの維持費
固定資産税等年15万円
修繕・設備交換15年ごと150万円
保険更新5年ごと20万円
駐車場敷地内・費用計上なし
  • ローンは元利均等返済・ボーナス返済なし。夫73歳まで返済。
  • 退職金は夫65歳時に夫婦合計で一括受取。年金も世帯合計。
  • 交際・娯楽費は基本生活費と別に計上。諸費用は金融資産から支払います。
  • 収入の伸び・運用利回り・物価上昇は年0%。購入直後を起点に、以後は年末残高。
  • 住宅ローン控除・売却・追加借入れは考慮せず、取得税・税の精算金・引っ越し代等は未計上。
  • 修繕費は必要な工事を見込む仮定。3つの対象例をすべて同時に150万円で更新する意味ではありません。
  • 金額・時期は説明用の仮定です。固定資産税等は別掲載の税額例とは異なる条件です。
購入時費用の算出条件

個人間売買の仲介を想定。仲介手数料は税込上限、ローン事務手数料は借入額の2.2%、登記費用35万円・保険料20万円を仮定。6,000万円案の仲介手数料は204.6万円、ローン手数料132万円、印紙税は売買3万円+ローン6万円。建物消費税なし。売買契約の印紙税軽減は2027年3月31日までの作成を前提とします。

結果は家族構成や前提条件によって変わります。

住宅ローンの返済以外に、
何がかかる?

買うときにかかるお金

5,000万円の中古住宅を仲介で購入し、
5,000万円を借りる場合の試算例。

主な購入時費用約340万円

住宅購入時にかかる主な費用の試算例
費用の内訳金額例
仲介手数料税込・上限で試算171.6万円
ローン事務手数料税込・借入額の2.2%と仮定110万円
登記費用税・司法書士報酬などの仮定額35万円
火災・地震保険料補償内容等により異なります20万円
印紙税紙の売買・ローン契約各1通3万円
掲載項目の合計339.6万円約340万円

※金額は試算例です。登記費用・保険料は仮定額です。火災・地震保険料は建物の構造・所在地・補償内容などで異なります。不動産取得税、固定資産税等の精算金、引っ越し代などは含みません。新築マンションでは修繕積立基金などが別途必要になる場合があります。物件・金融機関・契約方法によって異なります。

仲介手数料は建物の消費税が含まれない個人間売買を想定。売買契約書には2027年3月31日までの印紙税軽減を適用しています。

住んでからかかるお金

マンションの住まい

マンション

固定資産税の一例
年約15万円
管理費・修繕積立金の例

合計月2.7万円

管理費月1.2万円

修繕積立金月1.5万円

駐車場の使用料の例
車を利用する場合、月1万円

※管理費・修繕積立金・駐車場代は相場ではなく、説明用の仮定額です。室内の設備交換費は別に準備します。修繕積立金の増額や一時金の有無も確認します。戸建てでも外部の駐車場や管理サービスなどを利用する場合は別途費用がかかります。

固定資産税の計算例を見る

税率1.4%・住宅用地の課税標準を6分の1と仮定。戸建ては敷地150㎡、土地評価額1,200万円・建物評価額600万円で、土地2.8万円+建物8.4万円=年11.2万円。マンションは1住戸に対応する敷地持分30㎡、土地評価額600万円・建物評価額1,000万円で、土地1.4万円+建物14万円=年15.4万円です。いずれも購入価格からの換算ではありません。

評価額を置いた簡略な税額例で、戸建てとマンションの一般的な税額差を示すものではありません。都市計画税、新築住宅の減額、土地の負担調整などは含みません。実際の税額は自治体・評価額・特例により異なります。

戸建ての場合の
修繕・設備交換

予算の試算例15年ごとに150万円

修繕・設備交換の対象例

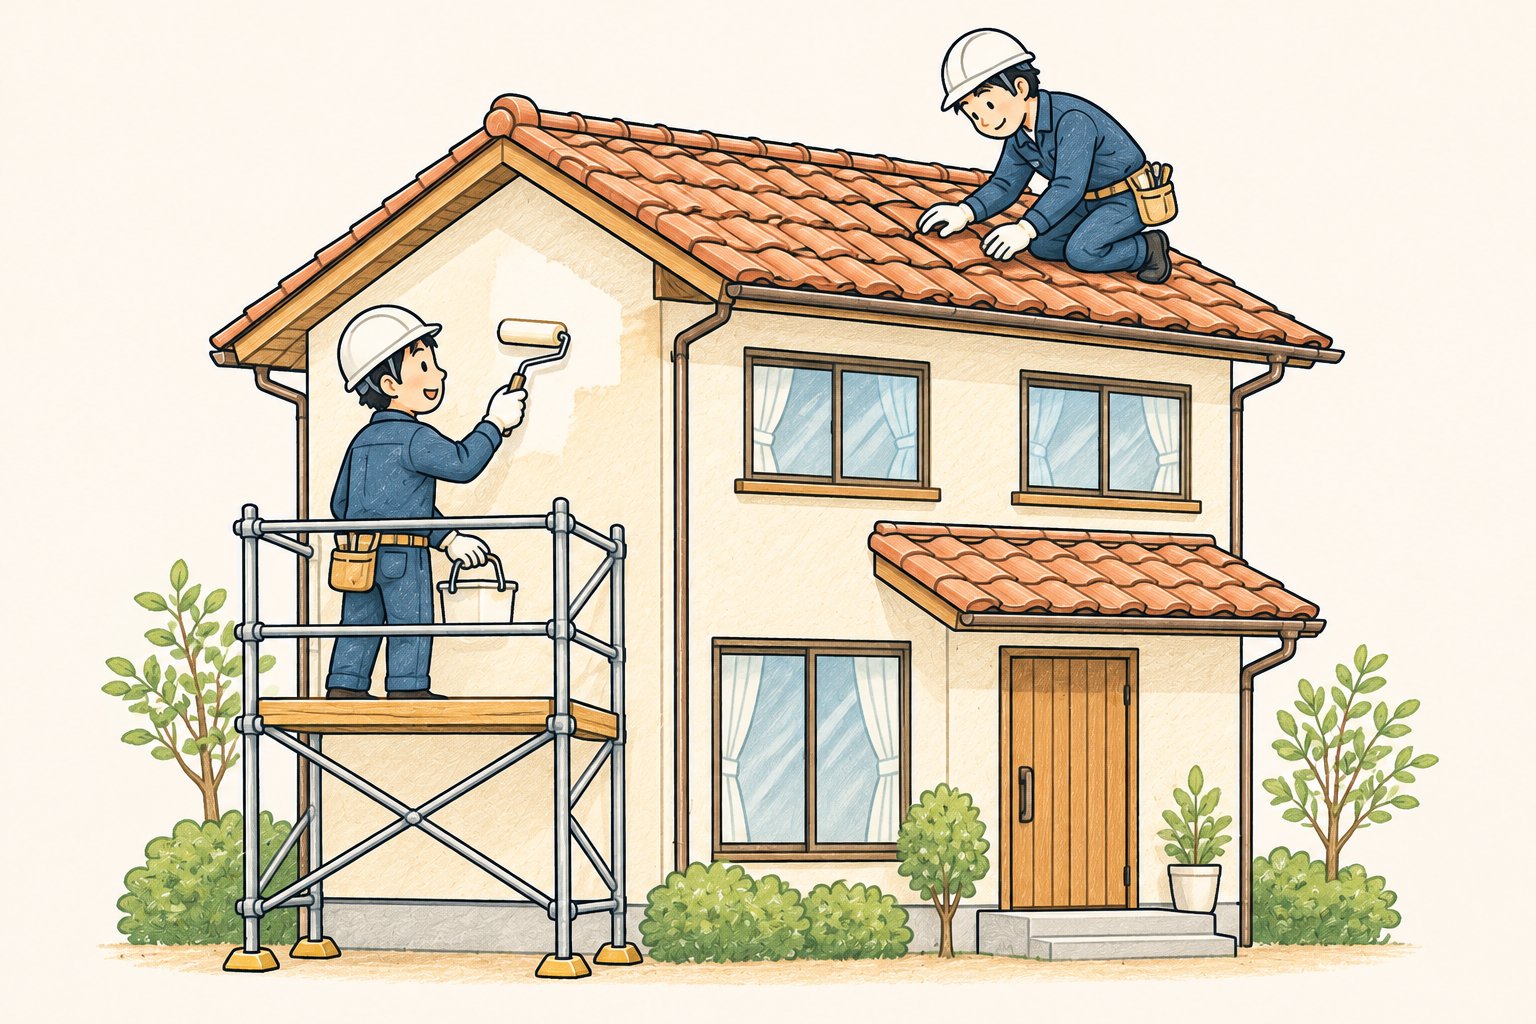
戸建ての外壁・屋根の手入れ

外壁・屋根

塗装・防水・補修

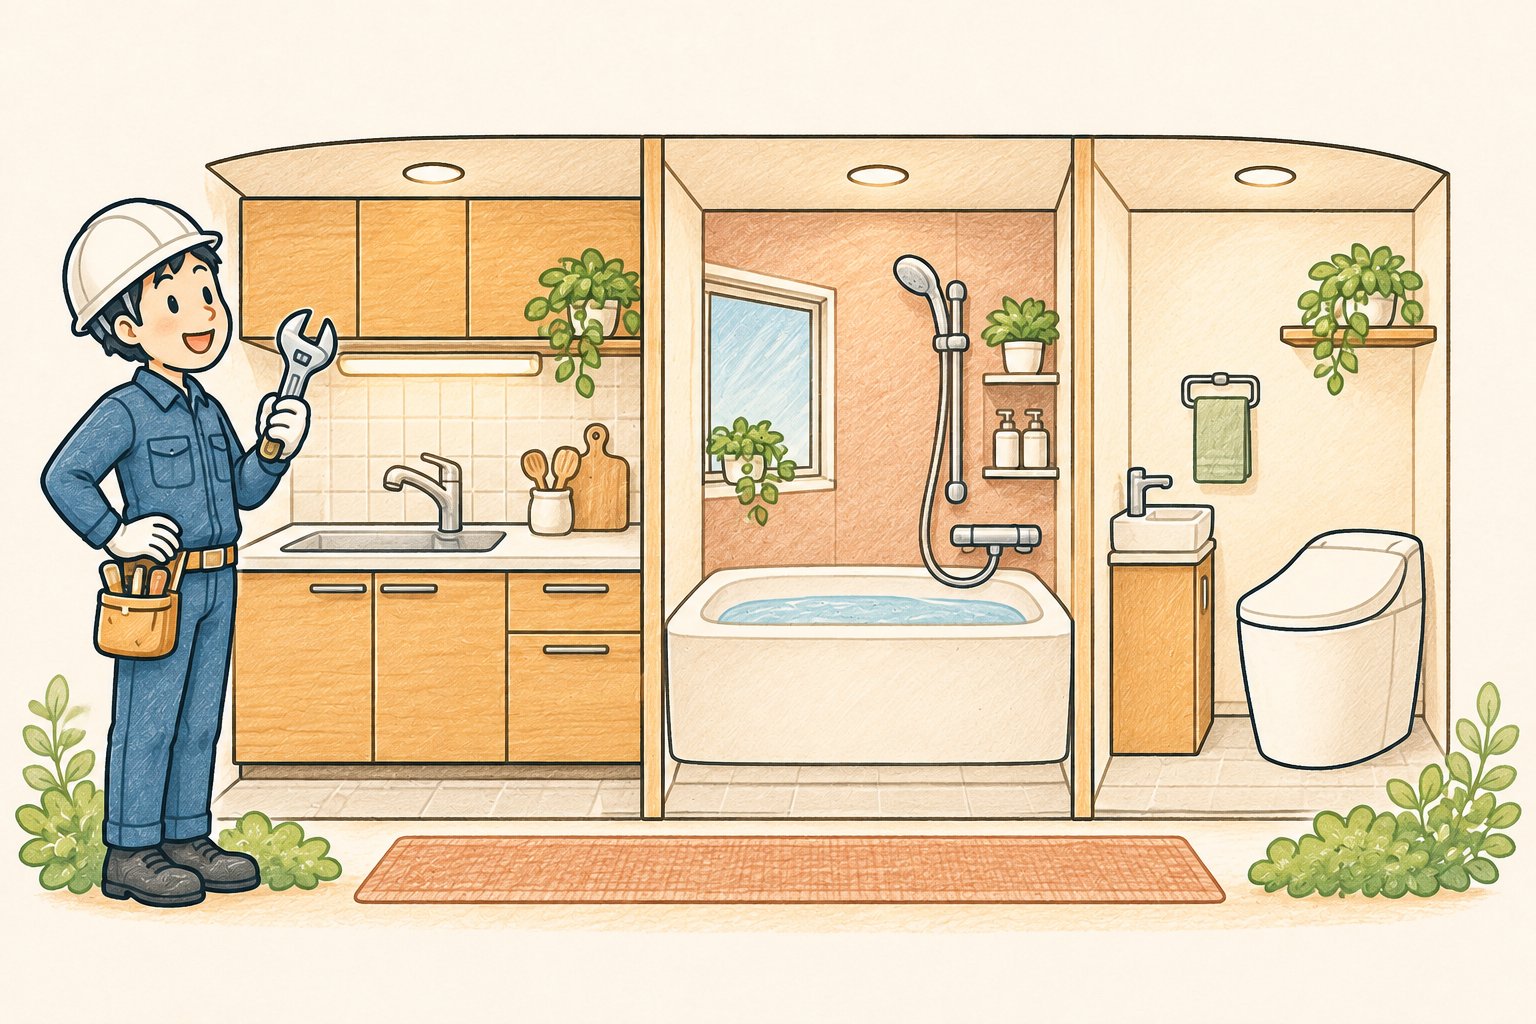
戸建てのキッチン・浴室・トイレの更新

水回り

キッチン・浴室・トイレ

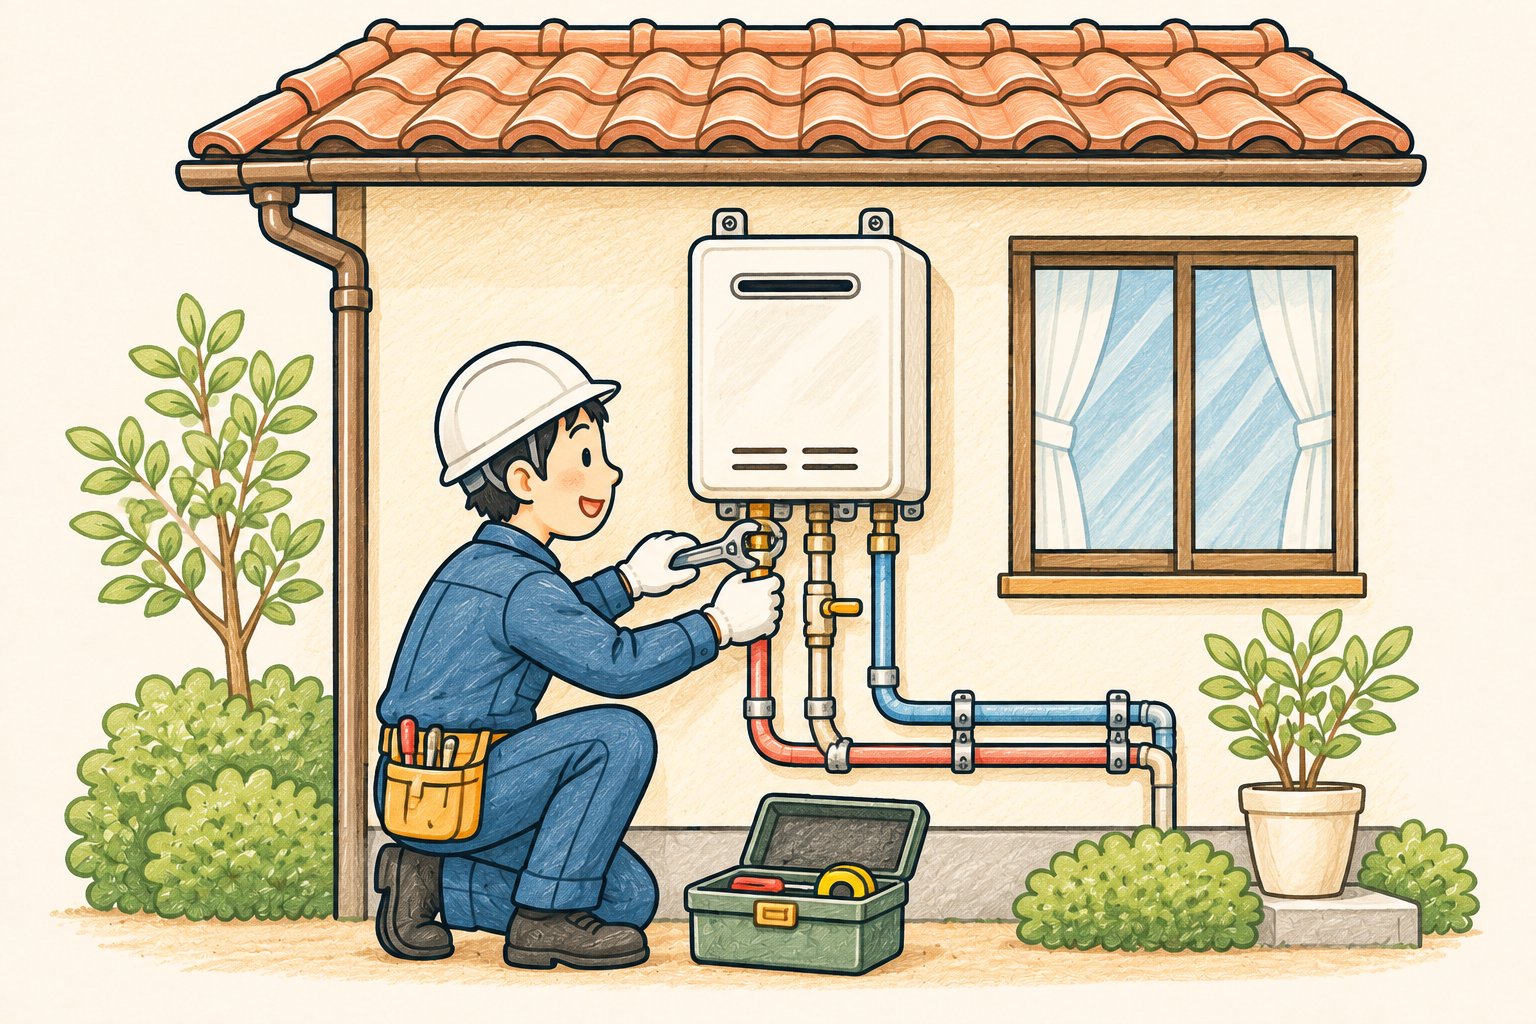
戸建ての給湯器と配管を点検する様子

住宅設備・配管

給湯器の交換・配管の補修

ご注意

3項目すべてを150万円で更新できるわけではありません。

必要な工事や時期・費用は、建物・設備の状態や工事内容によって異なります。

マンションは、共用部分の修繕積立金と室内の設備交換費を分けて準備します。

まずは、
ライフプランシミュレーションを一緒に。

今の生活費、これからの教育費、老後の暮らし。
戸建て・マンションを買った後の家計を試算し、
わが家の住宅予算をFPと一緒に考えます。
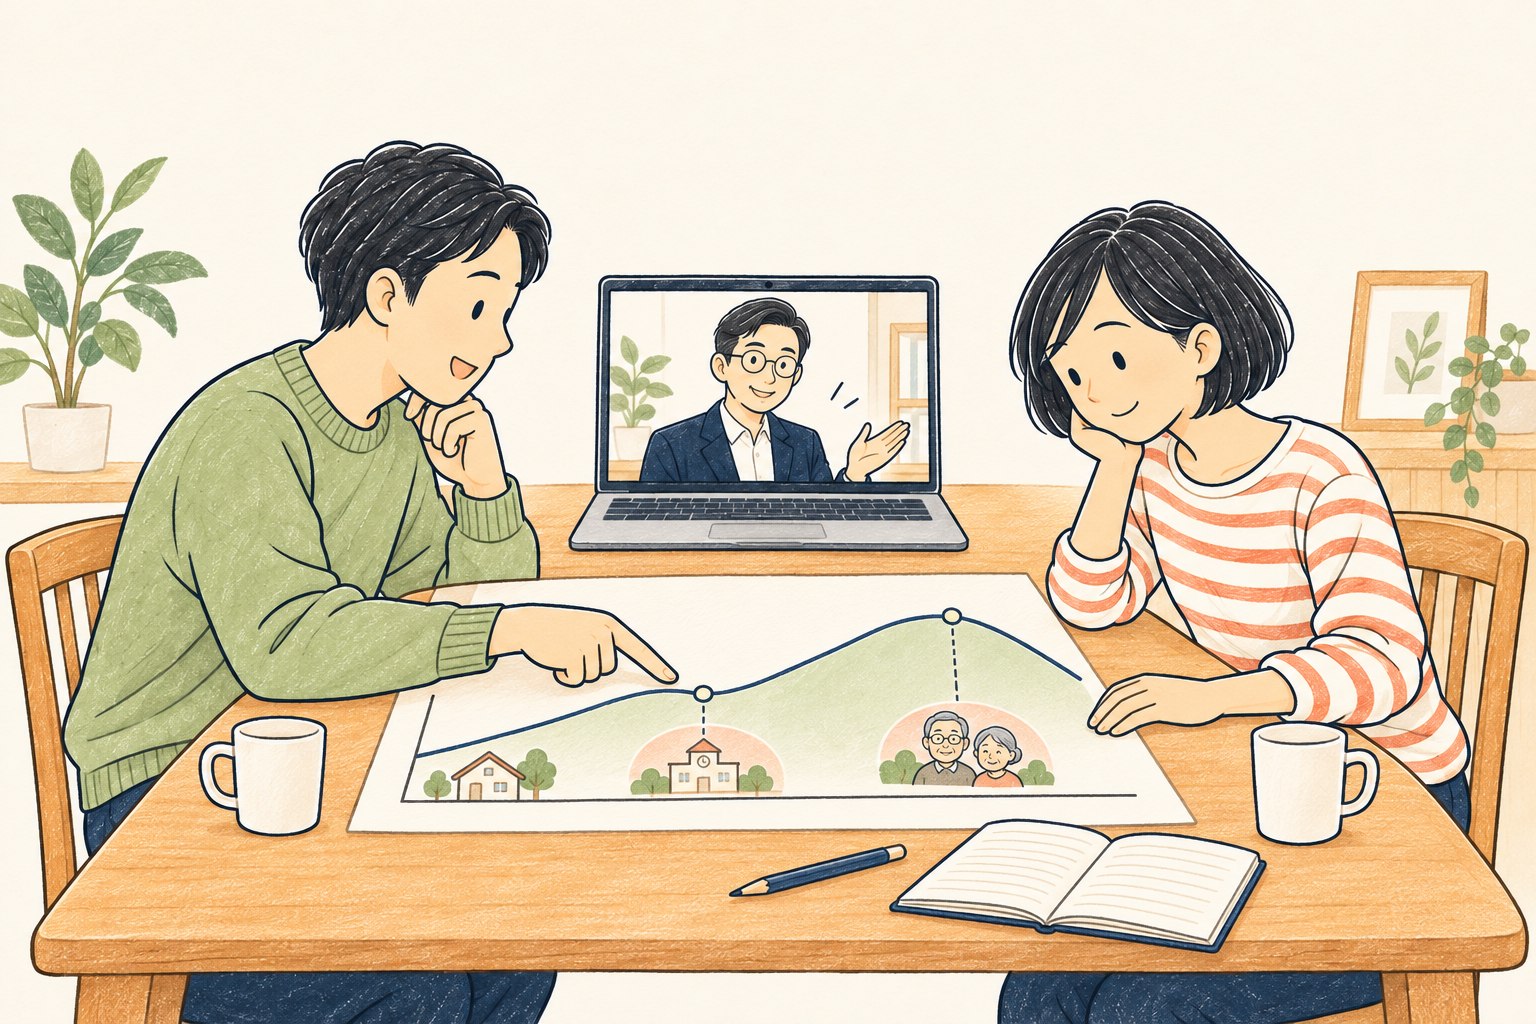
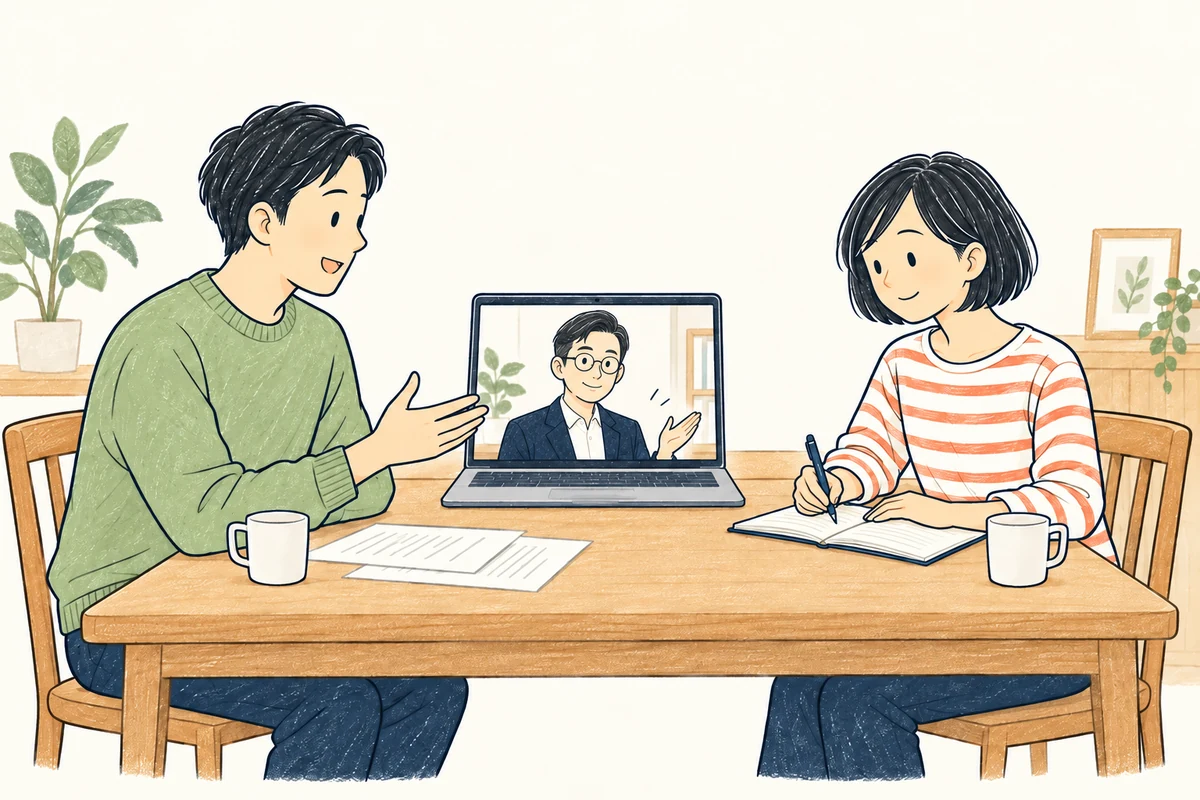
オンラインのFPとご夫婦が、進学時や退職後の貯蓄の推移をグラフで確認する様子
画面・グラフはイメージです。

住宅ローンを組むとき、
こんなことも相談できます

家の模型と貯蓄用の封筒

頭金は入れるべき?

横ばいの線と上下に動く線

金利は固定と変動、
どっちが良い?

家を守る盾

団信は、がんや3大疾病の
保障も付けるべき?

家と年月が進むカレンダー

50年ローンもあるけれど、
わが家は何年まで大丈夫?

ご相談の流れ

  1. スマートフォンで希望日時を入力

    希望日時を送信

  2. 担当者と相談の日程を調整

    担当者と日程調整

  3. 自宅からオンラインでFPと相談

    オンライン相談

笑顔で相談を案内するファイナンシャルプランナー

FPと考える、これからのお金

お金の不安を、
これからの準備に変えませんか。

必要な金額も、無理なく準備する方法も。
ライフプランシミュレーションで、FPと一緒に整理しましょう。

相談料無料 / オンライン相談